Market Analysis
国泰航空(0293.HK)研究报告(英文)
CFA Research Challenge SWUFE选拔赛 冠军作品
2025 年 6 月 4 日,西南财经大学学生团队完成国泰航空英文研究报告,围绕客货运复苏、香港枢纽竞争力与资本结构修复,评估经营改善向现金流和股东回报的传导。研究采用业务驱动预测,结合 DCF、DDM 与 EV/EBITDA 估值,分析运力、运价、成本及资本开支变化对公司价值的影响。
行业结构与竞争格局
航空业具有资本密集、固定成本高和需求周期性强的特征。报告从行业竞争、客户议价与供应商约束出发,分析国泰的香港枢纽、国际航线网络及双品牌布局:国泰覆盖全服务与高端长途需求,香港快运面向区域及价格敏感客群。三跑道系统和机队扩张提供运力增长空间,新增竞争与票价回落则约束收益率。
货运研究区分结构性需求和短期扰动。跨境电商构成长期需求线索;报告将当时的关税暂缓窗口、提前发货及海运绕航,视为影响航空货运量与运价的阶段性因素。分析重点是高价值、时效敏感货物的运输选择,以及短期抢运结束后需求与运价的持续性。
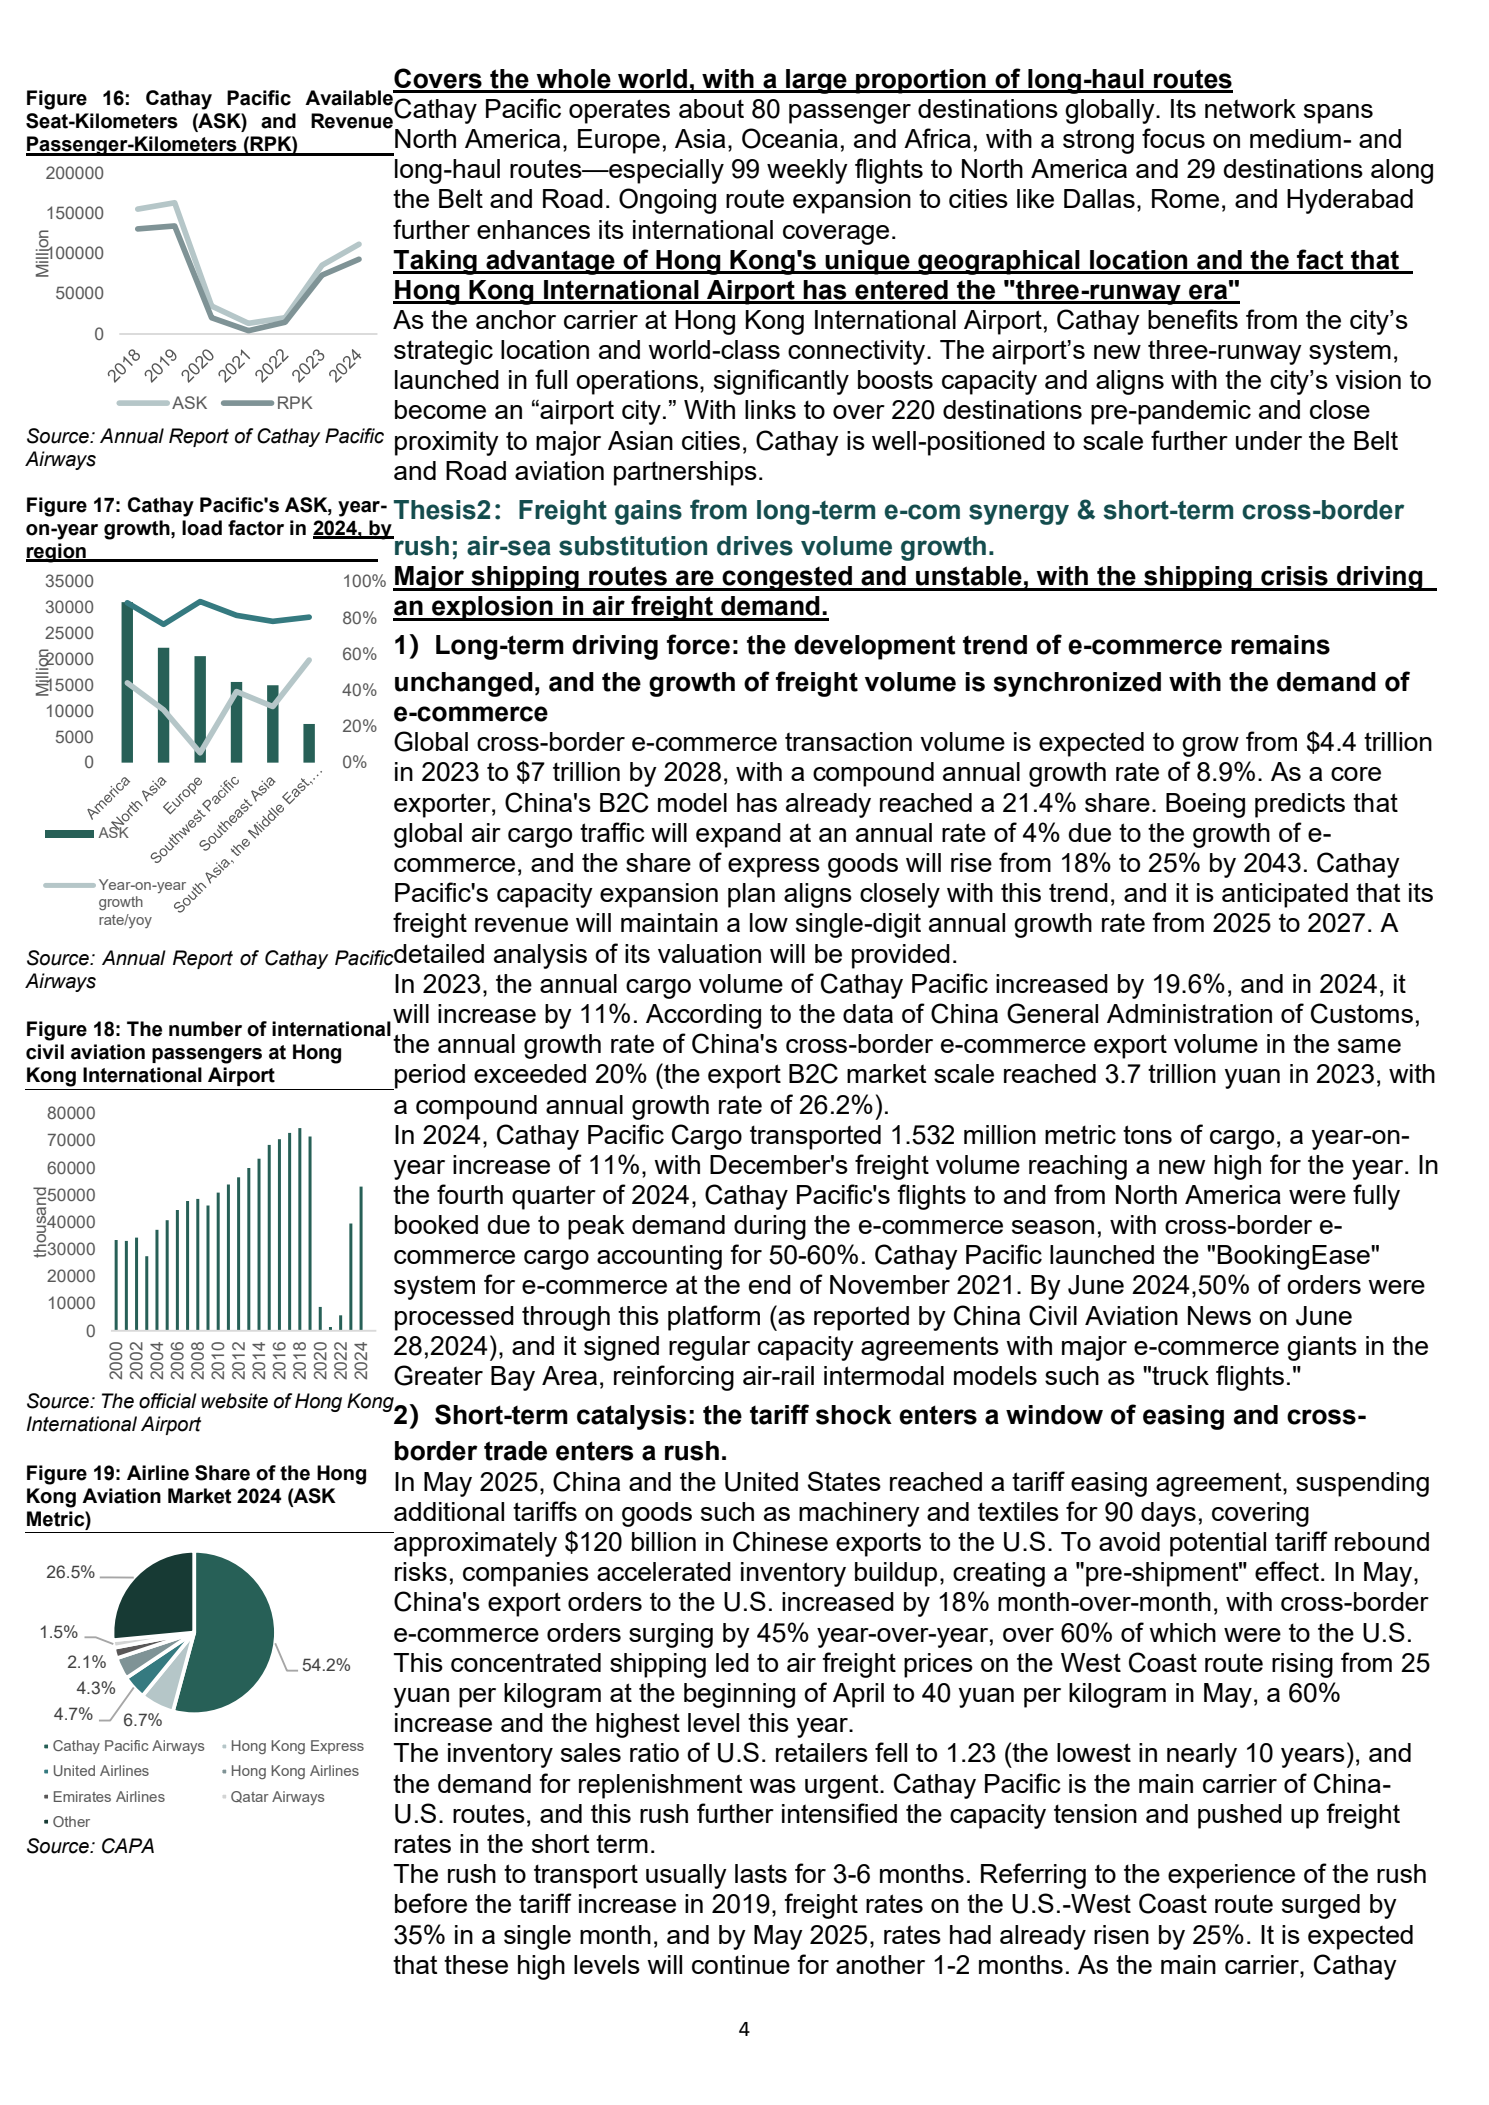
货运研究原页,包含跨境电商、贸易窗口与提前发货分析;上部客运内容按原页保留。PDF 第 5 页,正文第 4 页。点击图片可放大。
业务驱动与经营预测
收入按客运、货运及其他业务分别预测,将市场判断转化为运力、利用率和单位收益假设。
| 业务 | 预测结构 | 主要假设 |
|---|---|---|
| 客运 | 可用座位公里(ASK)×客座率×单位收益 | 运力恢复、需求承接及票价正常化 |
| 货运 | 可用吨公里(ATK)×载运率×单位收益 | 运力配置、货运需求及运价变化 |
| 成本 | 运力或周转量×单位成本,并对部分项目单独预测 | 航油价格、机队效率、员工及维修开支 |
该结构区分收入增长中的数量与价格贡献,并连接规模扩张和成本变化。机队投入既影响可用运力,也通过折旧、维修及燃油效率进入利润预测,避免仅以总收入增速外推经营表现。
现金流与资本配置
财务分析以经营现金流、资本开支和自由现金流为主线,检验复苏后的现金生成能否覆盖机队投资、债务负担与股东分配。优先股赎回和普通股分红恢复被纳入资本配置讨论,机队更新带来的效率改善与现金支出则共同进入价值判断。
报告使用投入资本回报率、债务与 EBITDA 的比例,以及杜邦分解,区分盈利改善、资产周转和杠杆变化对回报的贡献。利润恢复因此需要同时接受现金流和资产负债表的检验。
估值方法与假设检验
估值由三种方法加权形成:DCF 占 20%,DDM 与 EV/EBITDA 各占 40%。DCF 折现预测现金流,并通过债务、非经营性资产与少数股东权益衔接企业价值和股权价值;DDM 评估分红及其增长;EV/EBITDA 参考区域航空公司,并考虑历史估值折价。
报告设置悲观、基准与乐观情景,通过收入增长和利润率变化观察估值区间,并辅以敏感性分析与蒙特卡洛模拟,检验模型对关键假设的依赖程度。
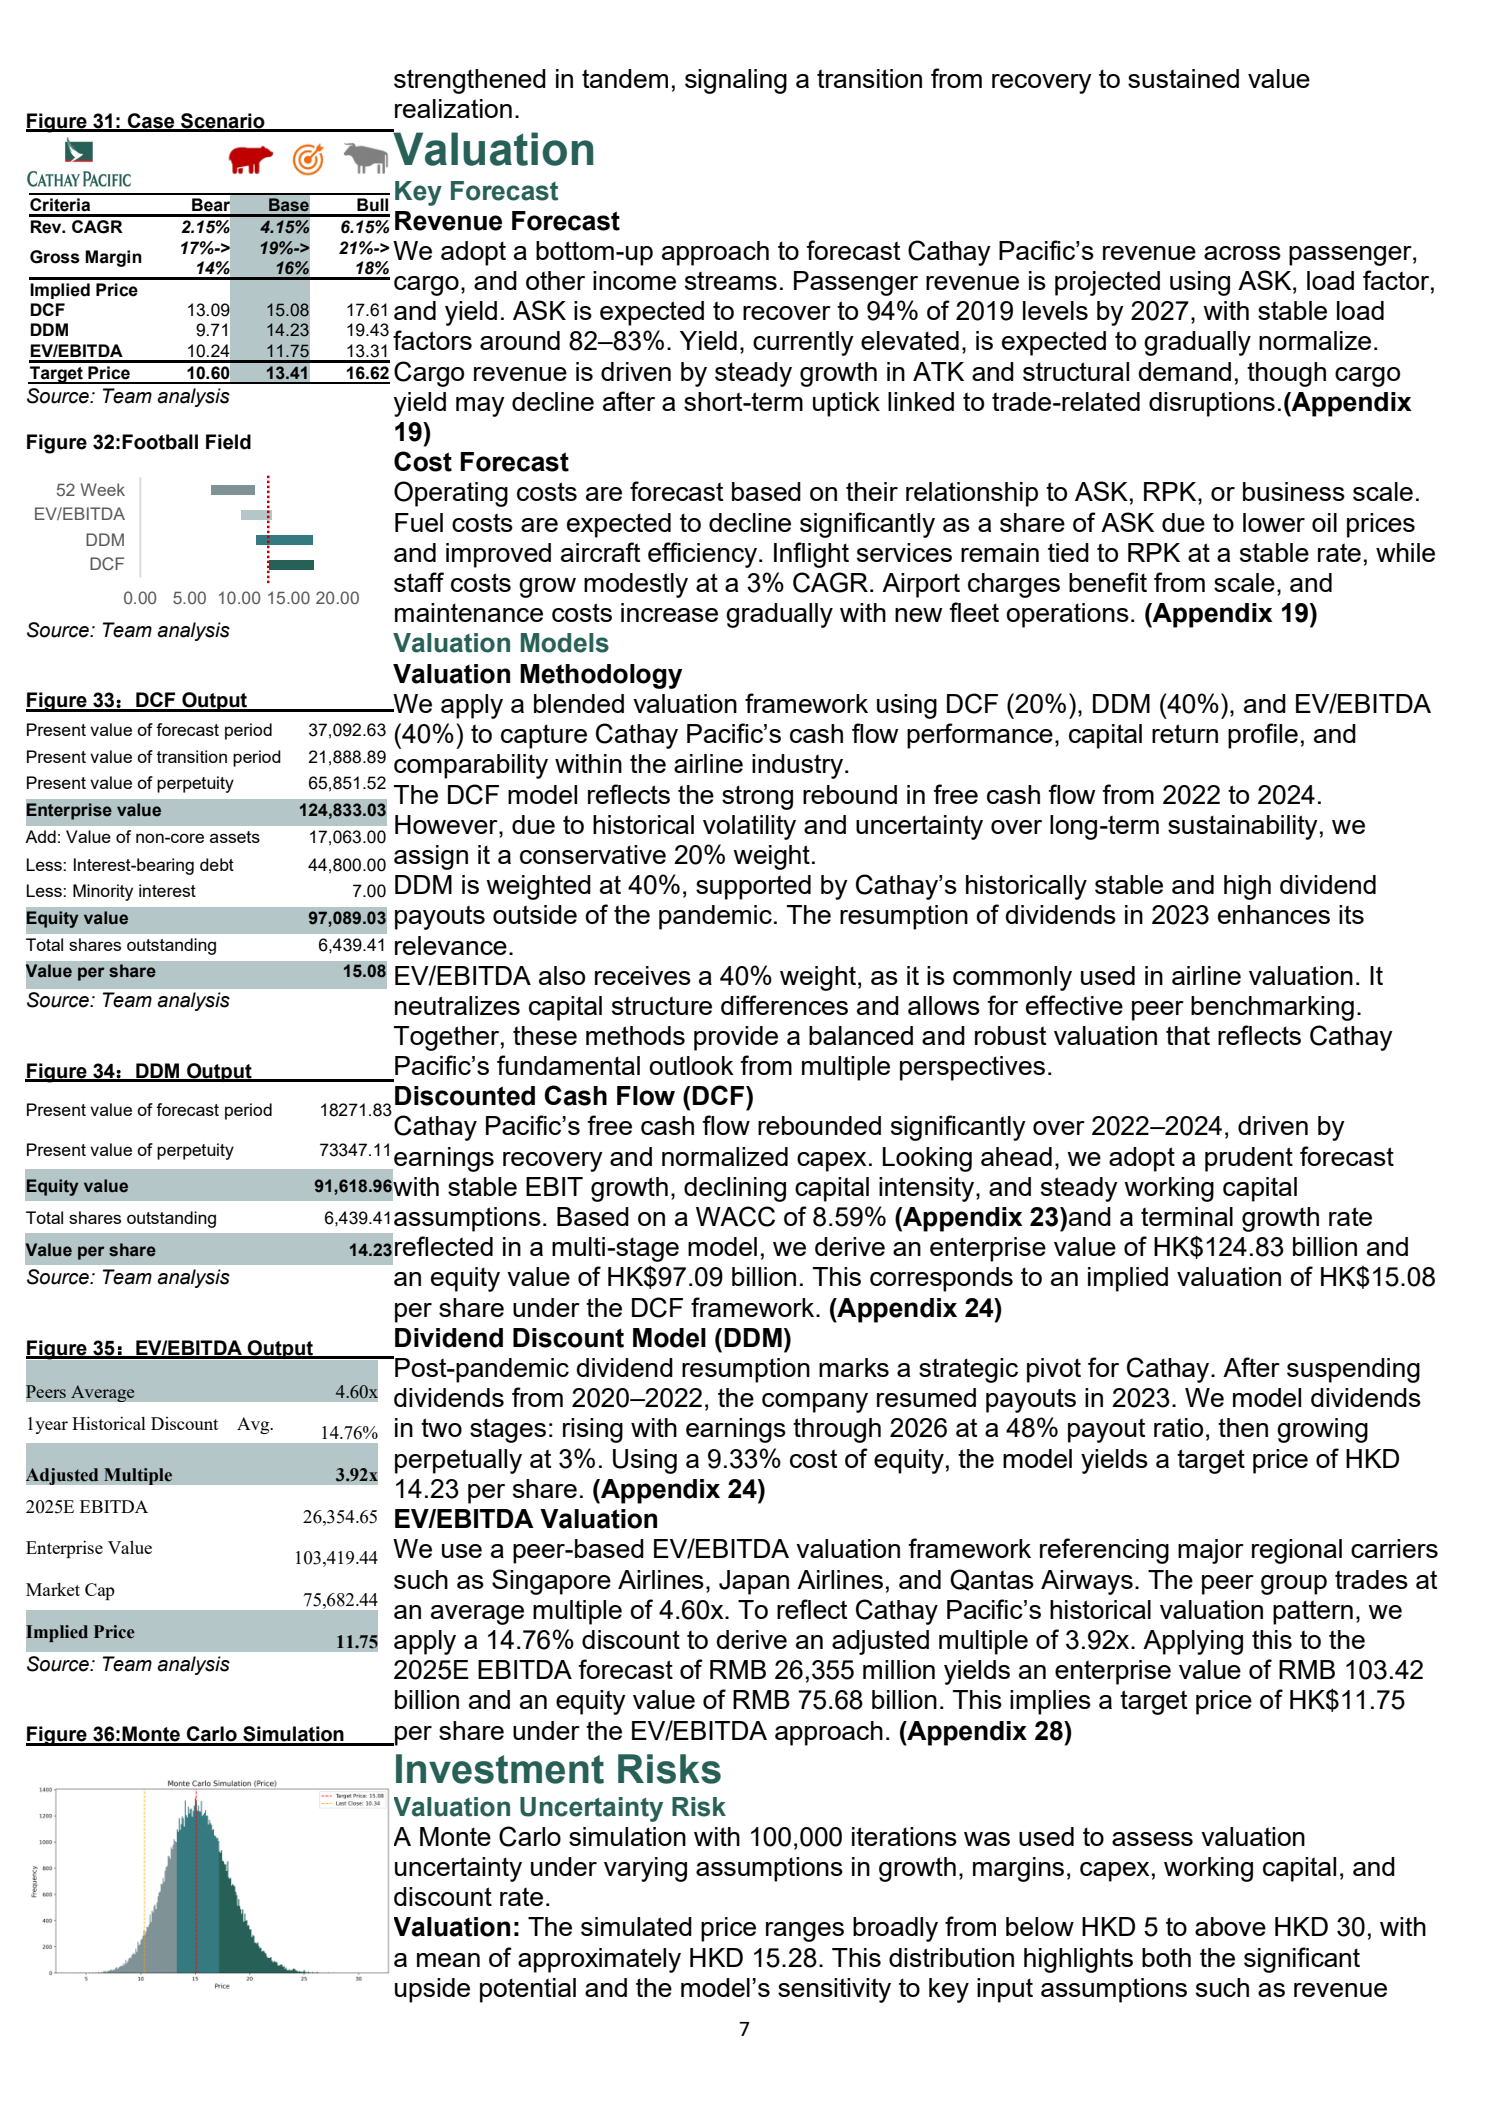
经营预测与估值原页,模型参数按原报告保留。PDF 第 8 页,正文第 7 页。点击图片可放大。
风险与研究范围
主要风险包括燃油价格与融资成本上升、机队交付延迟、资本开支压力、航线及低成本竞争,以及贸易政策对货运需求的扰动。这些因素分别作用于单位成本、可用运力、收益率和自由现金流,是经营预测与估值需要持续检验的条件。
本页展示团队于 2025 年 6 月完成的历史研究,全部政策背景、预测与估值均对应报告日期。阅读完整英文研报(PDF,26 页)。行业与投资逻辑见 PDF 第 3—7 页,估值见第 8 页,风险见第 9—10 页,经营预测框架见第 21 页;页码按文件顺序计数。
团队成员与分工
| 团队成员 | 分工 |
|---|---|
| 何姝怡 | |
| 高之恒 | |
| 陈安顺 | |
| 周天意 | |
| 张嘉珍 |