Market Analysis
染料产业链研究笔记
染料涨价逻辑及其可持续性
以分散染料为重点,梳理基础化工原料、中间体与成品染料的产业链关系,分析供给集中度、成本传导及涨价持续性,并通过情景测算讨论企业盈利弹性。
染料产业链梳理-染料涨价逻辑及其可持续性(完结)
作者:若瑜(周天意)
前言
本文梳理以分散染料产业链为主,活性染料部分只做基本介绍;分散染料生产集中度高,企业全链能力更好,上游还原物等具有更好的集中度,提价更团结,更有直接催化的投资价值;而活性染料上游h酸生产相对分散,供给集中度低,可投资性相对较弱。
上游 基础化工原料
石油-苯系
纯苯 硝基苯 苯胺
煤无机酸碱焦油-萘系、蒽系
萘 2-萘酚 吐氏酸/J酸等;或者 萘 磺化 H酸
蒽醌 硝化/还原 1-氨基蒽醌(分散红、分散紫等高档涤纶染料)
蒽醌 磺化/碱熔 1,4-二羟基蒽醌 (分散紫、分散蓝)
无机酸碱(反应助剂)
提供反应环境(磺化、硝化)或调节pH值, 廉价
__
上游原料(如苯、萘)属于大宗基础化工品,其生产商通常是全球性或国家级的能源化工巨头。
代表企业:
央企/国企: 中石化、中石油、宝武碳业(煤化工巨头)。
民营炼化巨头: 恒力石化、荣盛石化、万华化学(苯胺巨头)。
上游原料的价格走势主要取决于宏观经济、原油价格以及房地产/汽车行业的需求,而不是染料行业的需求。 染料厂商只能被动接受原料涨价。
中游A 染料中间体
分散染料中间体
还原物(行业术语,2-氨基-4-乙酰氨基苯甲醚)--起涨中间体
化学式:C₉H₁₂N₂O₂
作用:分散染料中第二大色系——分散深蓝的关键原料
单耗:约 0.3 吨/吨染料(指标准强度的分散蓝 79)
国内还原物产能情况
| 公司名称 | 还原物产能 吨/年 |
|---|---|
| 浙江龙盛 | 20000 |
| 闰土股份 | 8000 |
| 宁夏中盛新科技 | 20000 |
| 安诺其 | 10000(在建) |
CR3约为90%,寡头企业直接拥有定价权,生产过程的硝化工艺存在技术与环保壁垒。
还原物生产寡头关系梳理: 宁夏中盛新实际控制人为项初
项初履历如下:
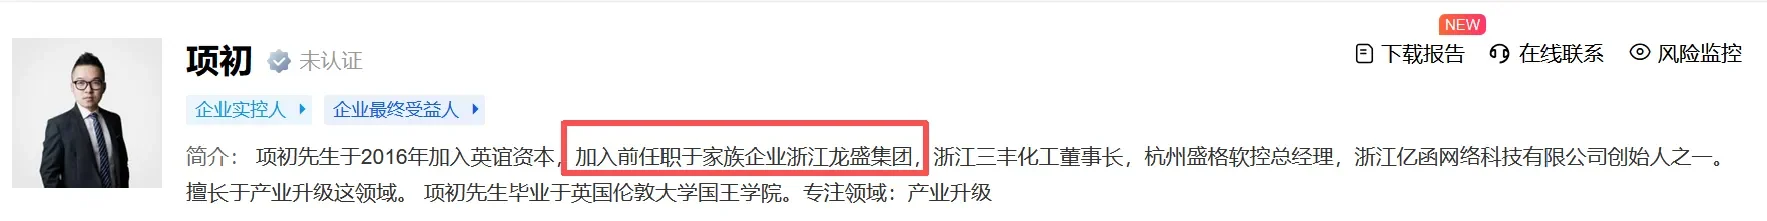
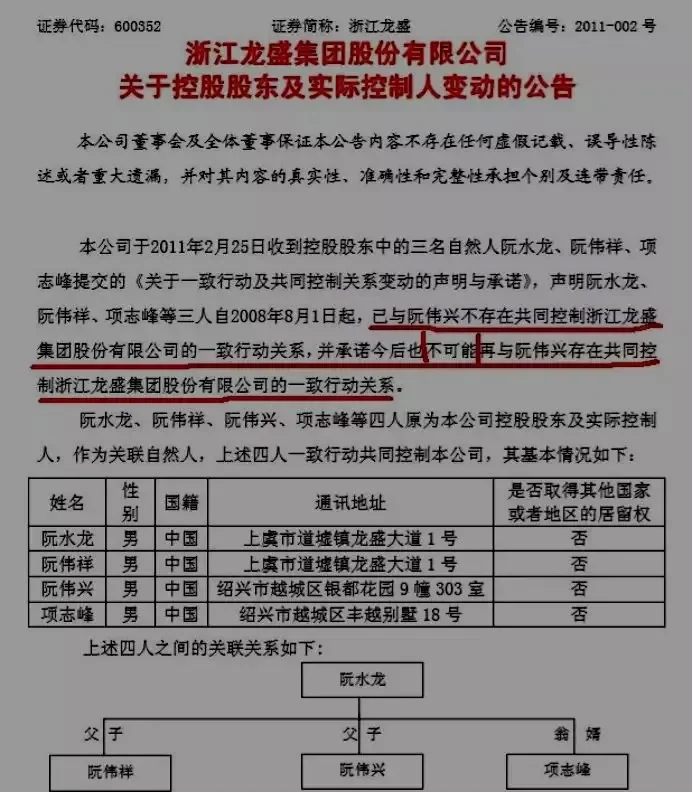
龙盛创始人阮水龙家族关系:
┌── 阮水龙(创始人)
│ ├── 阮伟兴(儿子,原副总经理)
│ ├── 阮伟祥(儿子,现任董事长)
│ └── 项志峰(女婿,原副总经理)│
???—— 项初(中盛新实际控制人)
长期低价抑制新进产能情况,工艺迭代环保趋严,符合化工业新一轮涨价的条件。从猜想的角度看,还原物的持续涨价将符合团结上涨集体调价,供给端的风险较小。
| 时间节点 | 还原物价格(成交价) |
|---|---|
| 2025年中 | 2.4万元/吨 |
| 2025年底 | 3.0万元/吨 |
| 2026年1月下旬 | 3.8万元/吨(+90%) |
| 2026年2月上旬 | 5.0万元/吨(+110%) |
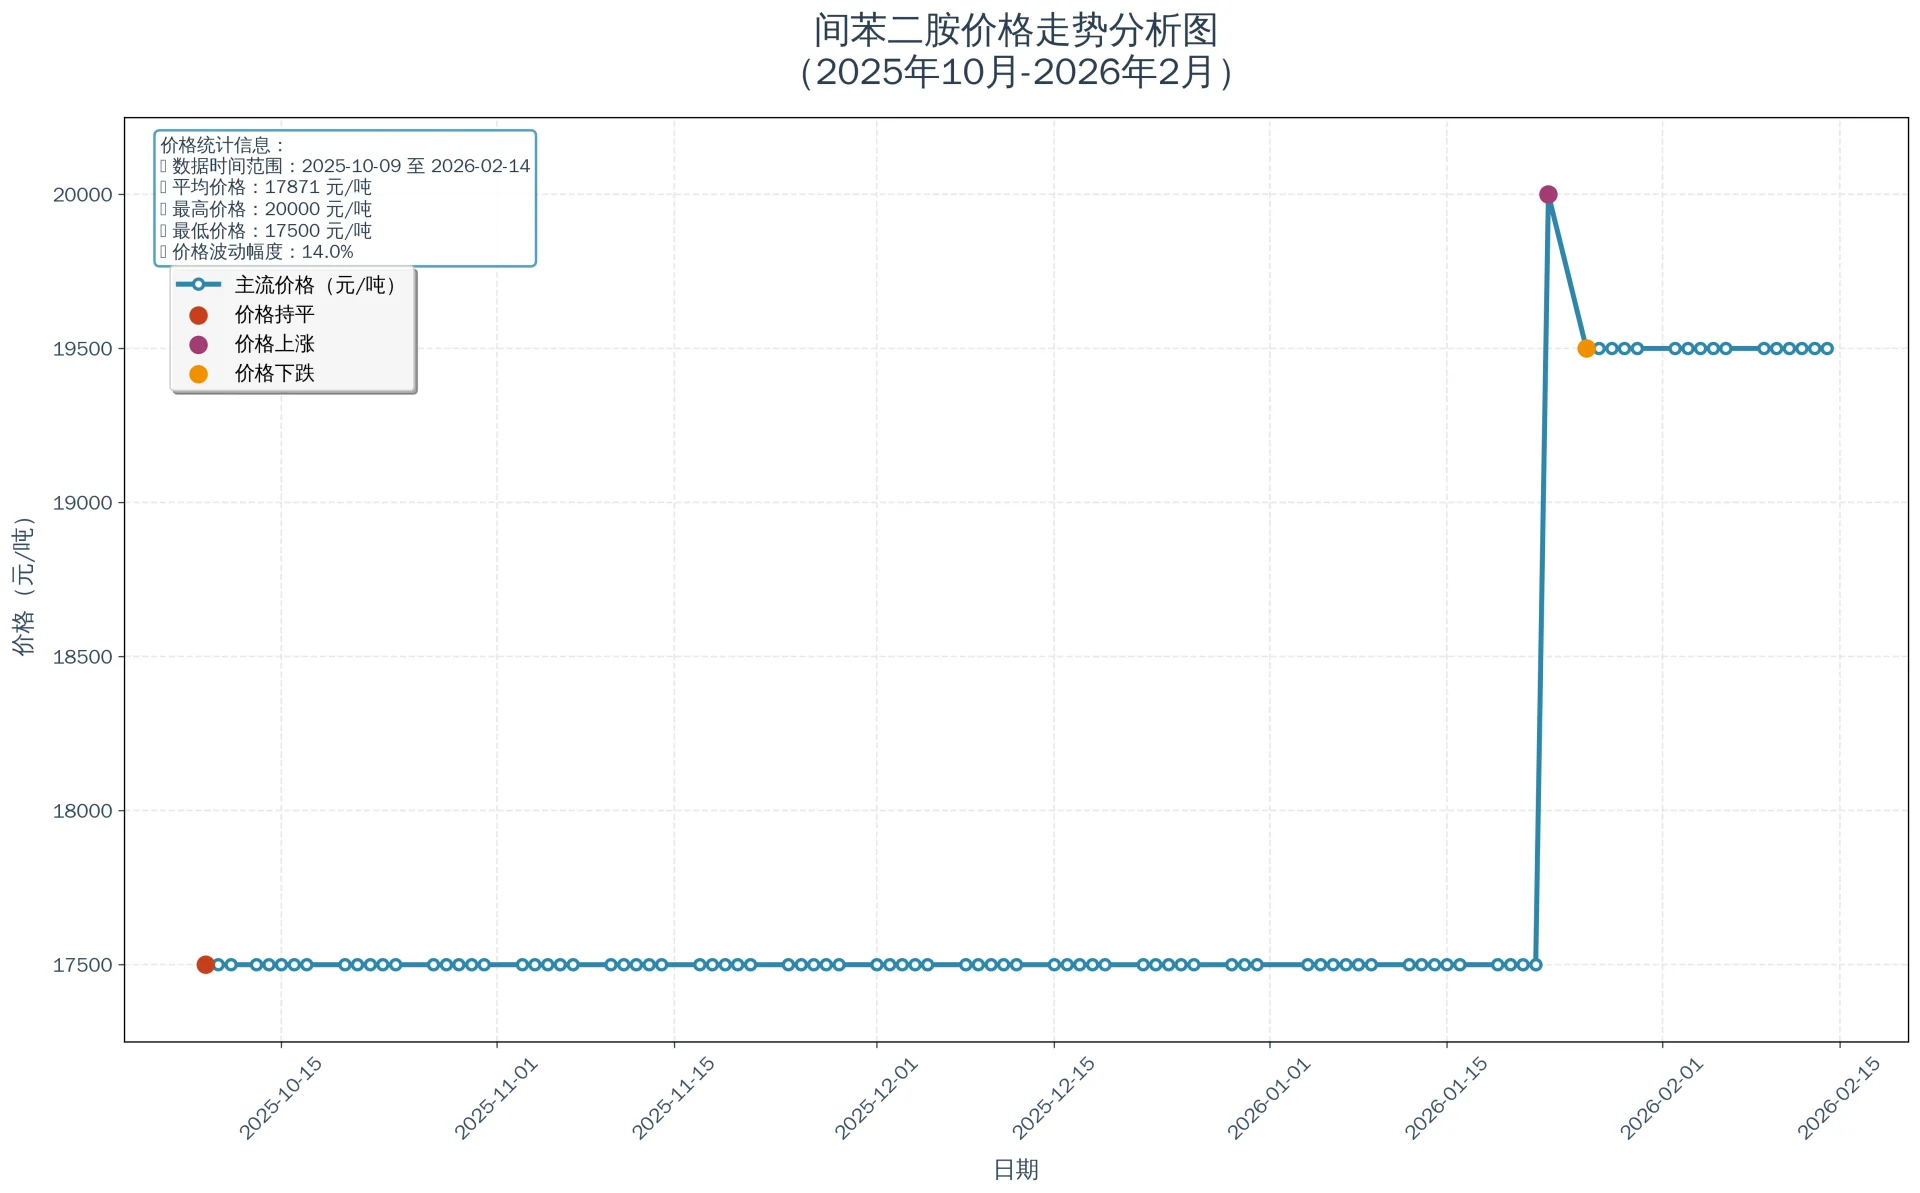
间苯二胺--全球产能高度集中在浙江龙盛等极少数寡头手中、
化学式:
作用:生产分散黑(Disperse Black)的核心原料,主要用于合成黑胶中的橙/棕色组分(如分散橙30等),与蓝色组分物理拼混后形成黑色。
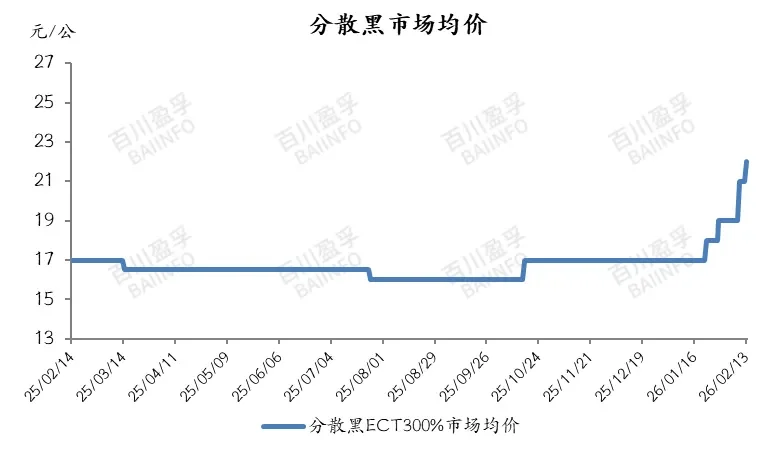
单耗:约 0.15 ~ 0.20 吨/吨染料(以目前主流的分散黑 ECT 300% 标准计算)
合成路径: 苯 混二硝基苯 间苯二胺
国内间苯二胺产能情况
| 公司名称 | 间苯二胺产能 吨/年 |
|---|---|
| 浙江龙盛 | 70000 |
| 安徽华尔泰 | 17000 |
| 四川北方红光化工 | 15000 |
| 洛阳华天 | 15000 |
| 安徽长源 | 8000 |
| 拜耳(海外) | 23000 |
source:隆众资讯
间苯二胺涨价与还原物涨价形成产业链联动,浙江龙盛同样控制约70%市场份额,拥有稀缺性定价权,同时整个产业链库存均处于较低水平,分析认为将进一步推动分散染料价格上涨。
对硝基苯胺--多行业使用
化学式:
作用:主要是生产分散红、分散橙的核心原料,也是合成橡胶防老剂的关键原料。
单耗:约 0.45 ~ 0.50 吨/吨染料(针对以其为核心原料的分散红/橙染料而言)
合成路径: 氯苯 硝化 对硝基氯化苯 氨解 对硝基苯胺。
__
**六氯/六溴 **[2,4-二硝基-6-氯苯胺/2,4-二硝基-6-溴苯胺]
化学式: (六溴)
作用:与“还原物”偶合生成分散深蓝,固色、颜色更鲜艳。
单耗:约 0.35 ~ 0.40 吨/吨染料
合成路径(主流工业路线):2,4-二硝基氯化苯 → 氨解 → 2,4-二硝基苯胺 (DNA) → 溴化 (在硫酸或有机溶剂中加溴素) → 2,4-二硝基-6-溴苯胺 (六溴)
__
活性染料中间体
H酸【1-氨基-8-萘酚-3,6-二磺酸】--活性染料核心中间体-环保处理难度极大,产能极度集中。
原料:精萘 (煤化工)
核心路径:精萘 磺化 硝化 还原 碱熔
J酸【2-氨基-5-萘酚-7-磺酸】--活性红、活性橙
原料:精萘 (煤化工)
核心路径:2-萘酚 吐氏酸 磺化 酸析 碱熔
对位酯(对位-(β-硫酸酯乙基砜)苯胺)- 活性染料的另一关键中间体
原料:苯胺 (石油化工)
核心路径:苯胺 乙酰化 氯磺化 还原 缩合 酯化
三聚氯氰 -H酸需要先和三聚氯氰反应,才能变成染料
全球最通用的活性黑 5 (Reactive Black 5),其分子结构是由 2 个对位酯分子 + 1 个 H 酸分子 偶合而成的。
掌握了核心中间体即掌握了染料的定价权。因此,龙头企业通常采用“中间体+染料”一体化的生产模式。
中游B 染料制造
主流染料类型:
分散染料(占比约45-50%)-聚酯纤维(涤纶)染色。
活性染料(占比约30-35%)-纤维素纤维(棉、麻、人棉)染色。
其他:酸性染料(羊毛/尼龙)、硫化染料(低端黑)、还原染料(高端棉)等。
竞争格局: 中国是全球最大的染料生产国(占全球70%以上)。国内形成了浙江龙盛、闰土股份、吉华集团等少数几家寡头垄断的局面,它们对市场价格有很强的掌控力。
分散染料-- 涤纶
中国染料行产能占全球 70% 以上
分散染料主要分为两大流派,这直接决定了成本和性能:
- 偶氮类 (Azo type) —— 平价
占比: 约 75%-80%。
色系: 黄、橙、红、黑、深蓝。
原料: 对硝基苯胺、间苯二胺、六溴。
特点: 颜色深、强度高、成本低。
代表品种: 分散黑 ECT、分散蓝 79(六溴做的)。
- 蒽醌类 (Anthraquinone type) —— 高端
占比: 约 20%。
色系: 鲜艳的粉红、鲜艳的蓝(翠蓝)、紫。
原料: 1-氨基蒽醌等。
特点: 色光极其鲜艳,耐光晒(窗帘、汽车内饰必用),但极其昂贵。
代表品种: 分散红 60、分散蓝 60。
国内分散染料产能情况
CR5>77%,头部企业定价权强;环保门槛高,推动中小产能持续退出。
| 企业名称 | 证券代码 | 分散染料产能(万吨/年) |
|---|---|---|
| 浙江龙盛 | 600352.SH | 18 |
| 闰土股份 | 002440.SZ | 11.8 |
| 吉华集团 | 603980.SH | 7.5 |
| 安诺其 | 300067.SZ | 3.6 |
| 亚邦股份 | 603188.SH | 3.5 |
| 福莱蒽特 | 605566.SH | 2.4 |
| 万丰股份 | 603172.SH | 1 |
| 行业总产能 | 58 |
按产品结构分类的主要企业
1. 偶氮结构分散染料主要生产企业:
浙江龙盛、闰土股份、杭州吉华
2. 蒽醌结构分散染料主要生产企业:
亚邦股份、杭州帝凯、罗森化工、德欧化工、浙江博澳、扬州日兴
差异:
偶氮结构:主流大宗产品,工艺成熟
蒽醌结构:高端产品,生产周期长,价格高
生产不同结构分散染料的企业之间确实存在竞争关系,但竞争有限度、差异化。
进一步分析:
- 不构成同质化竞争:不像同结构企业那样直接的价格战和市场份额争夺
- 构成差异化竞争:在技术、性能、特定应用领域的竞争
- 存在间接竞争:争夺共同的客户资源、资本资源、人才资源
- 呈现动态变化:随着技术进步和市场变化,竞争关系可能增强或减弱
source:百川盈孚
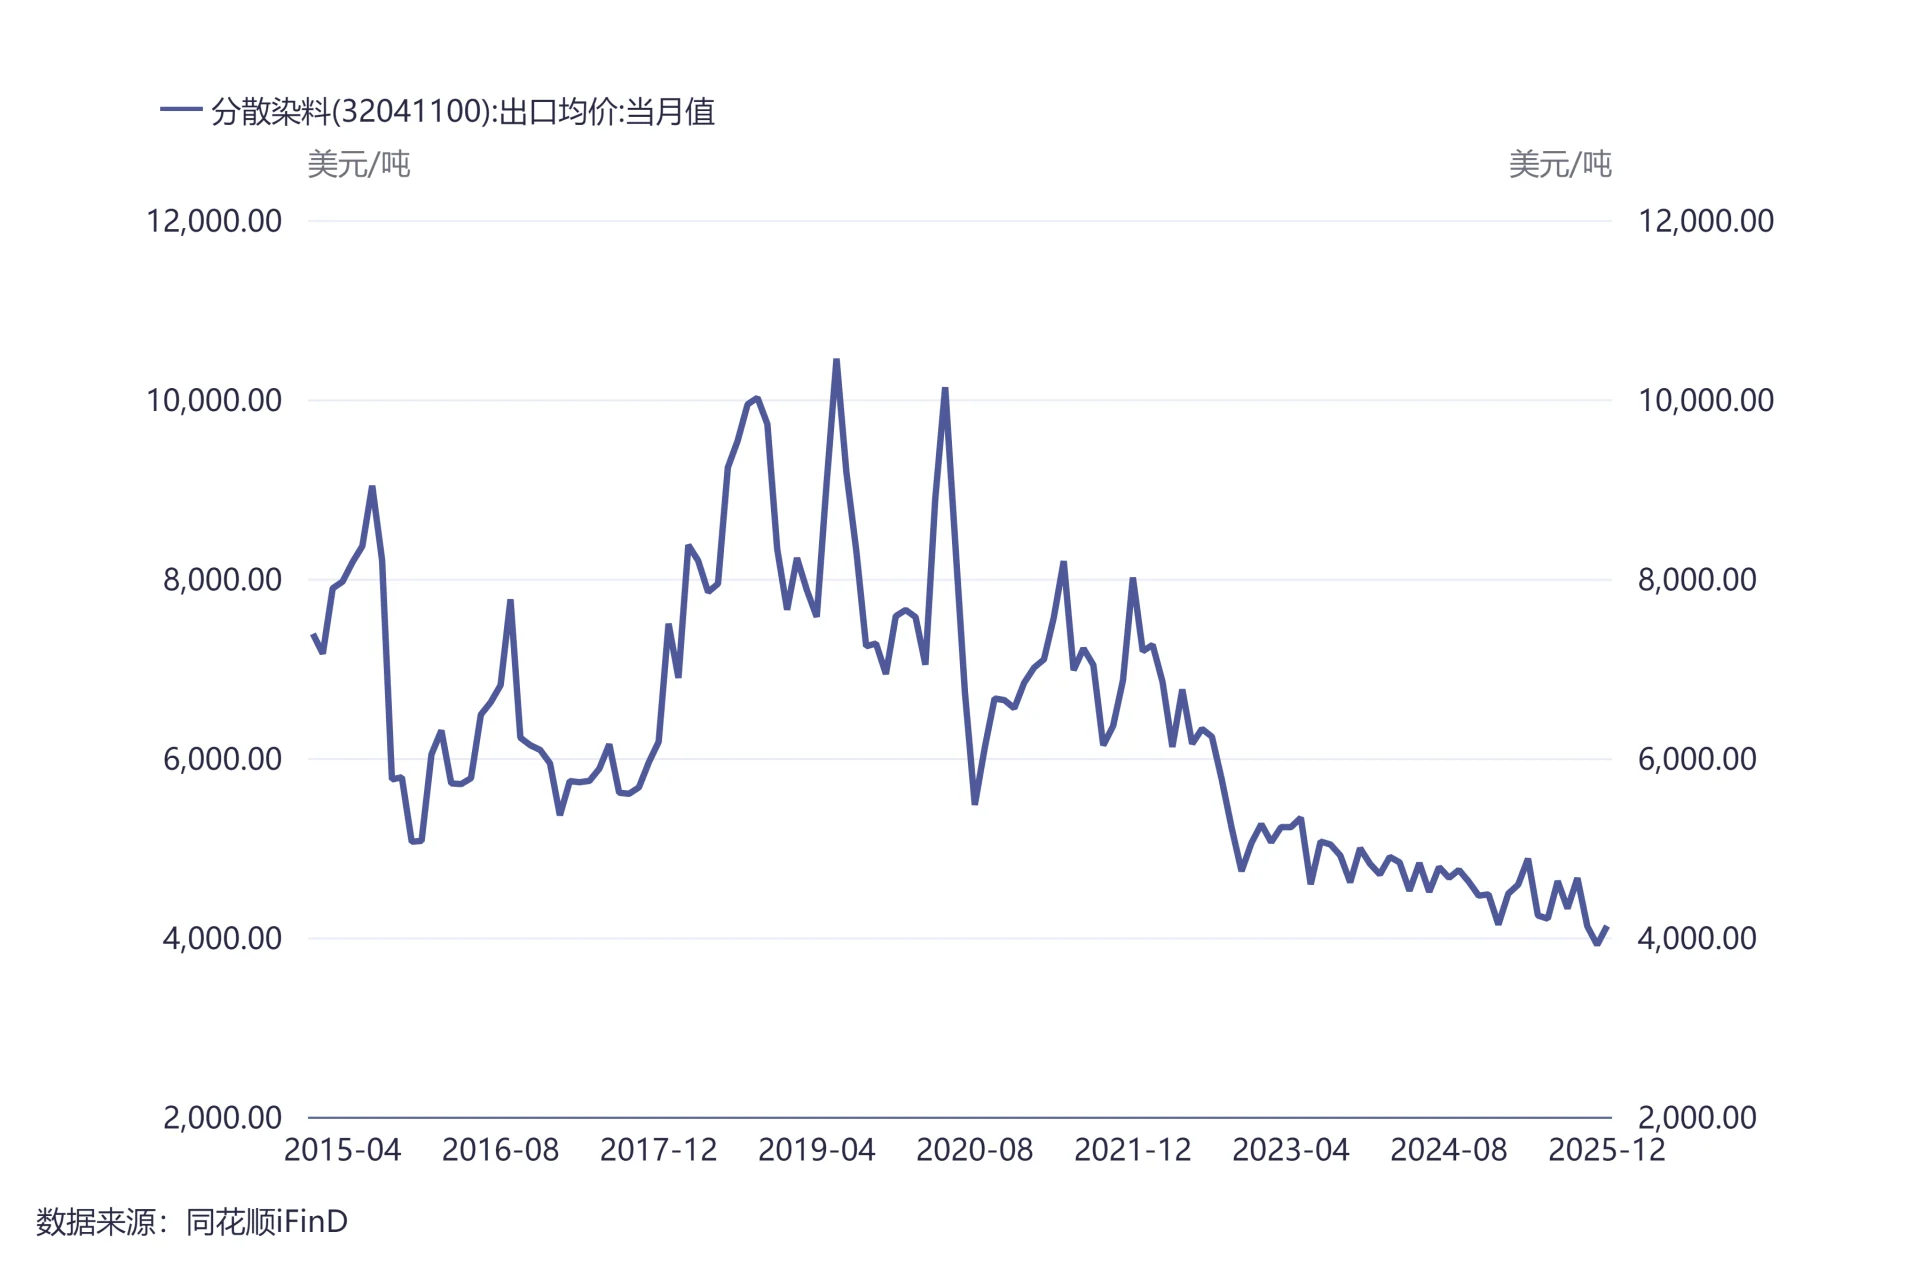
2025年底市场环境
├── 还原物价格战结束(2.4万→5万)
├── 间苯二胺供需失衡(1.2万→2.6万)
└── 分散染料寡头主导提价(1.8万→2.1万)

涨价传导路径:
还原物价格上涨↑ → 分散染料成本激增↑ → 分散染料价格上调↑
间苯二胺供给收缩↑ → 成本支撑强化↑ → 替代需求增加↑
环保政策加码↑ → 中小企业退出↑ → 行业集中度提升↑ → 定价权增强↑
下游需求复苏↑ → 库存消化加速↑ → 涨价顺畅传导↑
涨价时间序列(2025年底-2026年初)
| 时间节点 | 还原物价格 | 间苯二胺价格 | 分散染料价格 |
|---|---|---|---|
| 2025年中 | 2.4万元/吨 | 1.2万元/吨 | 1.8万元/吨 |
| 2025年底 | 3.0万元/吨 | 1.5万元/吨 | 1.8万元/吨 |
| 2026年1月下旬 | 3.8万元/吨(+90%) | 1.6万元/吨 (+33%) | 1.9万元/吨(+5.6%) |
| 2026年2月上旬 | 5.0万元/吨(+110%) | 2.6万元/吨(+117%) | 2.1万元/吨(+17%) |
| 展望 | 10万元/吨(+417%) | / | 4万元/吨(+216%) |
历史价格:
| 时间 | 还原物价格 | 分散染料价格 |
|---|---|---|
| 2019年高点 | >10万元/吨 | 4.5万元/吨 |
| 2025年低点 | 2.5万元/吨 | 1.6万元/吨 |
| 当前(2026.2) | 7万元/吨 | 2.1万元/吨 |
龙头企业涨价收益测算
涨价利润增厚效应:(以25年底1.8万元每吨为基准)
1. 闰土股份:11.8万吨分散染料年产能
- 分散染料价格涨至3万元/吨 → 预计实现营收35.4亿元
- 分散染料价格涨至4.5万元/吨 → 预计实现营收53.1亿元
| 年份 | 染料毛利率 | 公司综合毛利率 | 行业平均毛利率 |
|---|---|---|---|
| 2019年 | 38.35% | 未披露 | 40.55% |
| 2020年 | 29.90% | 未披露 | 33.61% |
| 2021年 | 25.68% | 未披露 | 28.01% |
| 2022年(H1) | 19.33% | 未披露 | 22.14% |
| 2024年 | 15.23% | 17.41% | 未披露 |
染料如果节后迅速涨价,则有望回到19年的毛利率水平,按照20%、30%、40%的情况分别来考虑不同价格下实现的利润水平(亿元):
| 分散染料毛利率/价格/实现利润(亿元) | 3万元/吨 | 4万元/吨 |
|---|---|---|
| 20% | 7.08 | 10.62 |
| 30% | 10.62 | 15.93 |
| 40% | 14.16 | 21.24 |
其他产品情况:
| 产品类别 | 2024年营收(亿元) | 占总营收比例 | 毛利率 | 毛利额(亿元) |
|---|---|---|---|---|
| 活性染料 | 约15.0-18.0 | 26-32% | 约16-18% | 约2.4-2.9 |
| 助剂业务 | 2.27 | 3.99% | 4.48% | 0.10 |
| 其他化工原料 | 14.77 | 25.94% | 18.74% | 2.77 |
| 合计 | 约32.0-35.0 | 56-61% | 约16-18% | 约5.27-5.7 |
假设其他产品水平维持不变,创造5-6亿年利润,考虑活性染料可能同步小幅上涨取6亿元
按照20倍PE来看,考虑7.08-21.24亿的可能分散染料利润空间,
则对应市值261.6亿-544.8亿。
考虑销售过程和其他波动,毛估估的可能市值范围200亿-500亿。
具体还要看染料市场价格走势和上游产品价格走势,需要持续跟踪,同时如果对应10-15PE,则估值要对应降低。
提示:以上估算用了过多的假设数据,不具备任何科学性和投资参考价值,仅为个人逻辑分析。
2. 浙江龙盛:
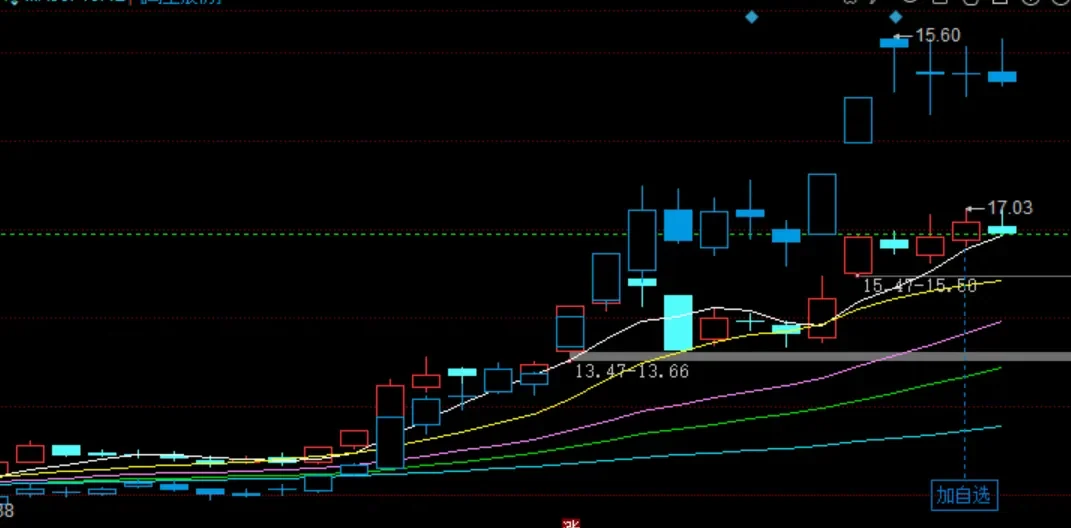
龙盛的全链能力更好,整体产业规模更庞大,整体相对更稳健,让AI参照我对闰土拍的估值给出的估值区间为800-1200亿元,如染料涨价至历史高点则为1200-1800亿元。
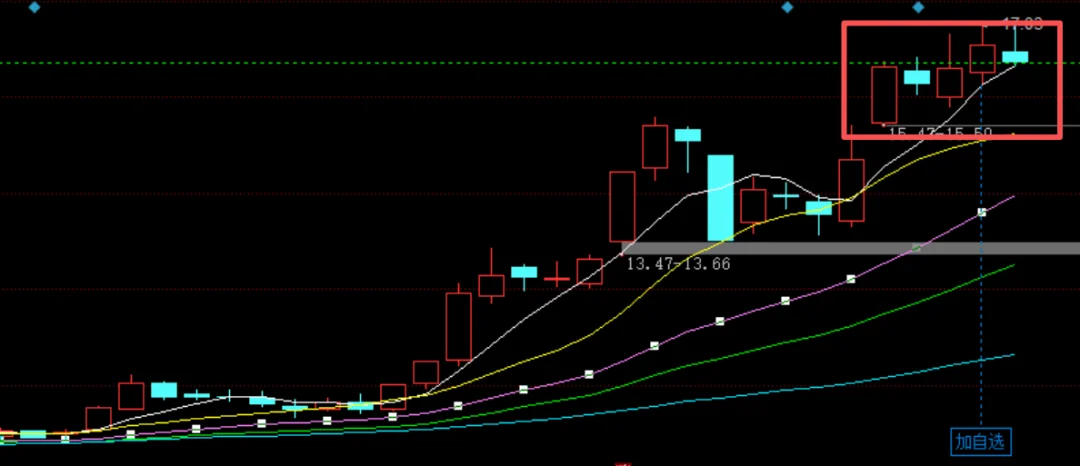
叠加k线情况可以看出来龙盛和闰土协同性很好,闰土比之更由弹性,也可以锚定龙盛走势做套利。当然龙盛整体风格上也更稳健,属于板块容量。
3.吉华集团****:7.5万吨分散染料年产能
- 分散染料价格涨至3万元/吨 → 预计实现营收22.5亿元
- 分散染料价格涨至4万元/吨 → 预计实现营收30.0亿元
| 分散染料毛利率/价格/实现利润(亿元) | 3万元/吨 | 4万元/吨 |
|---|---|---|
| 15%(保守) | 3.38 | 4.50 |
| 25%(中等) | 5.63 | 7.50 |
| 35%(乐观) | 7.88 | 10.50 |
其他产品情况:
| 产品类别 | 年营收(亿元) | 占总营收比例 | 毛利率 | 毛利额(亿元) |
|---|---|---|---|---|
| 活性染料 | 约3-4 | 18-22% | 约15-18% | 约0.45-0.72 |
| H酸(自用+外售) | 约2-3 | 12-16% | 约20-30% | 约0.4-0.9 |
| 涂料/海绵等其他 | 约2-3 | 12-16% | 约10-15% | 约0.2-0.45 |
| 合计 | 约7-10 | 42-54% | 约15-22% | 约1.05-2.07 |
假设其他产品水平维持不变,创造约1.5亿年利润
按照20倍PE来看,考虑3.38-10.50亿的分散染料利润空间,则对应市值:97.6-240.0亿元
考虑销售过程和其他波动,毛估估的可能市值范围:80亿-200亿元
但是吉华自身面对较大外围扰动,环球新材等因素和其自身小市值的特性让他的风险暴露水平更高,整体赔率的相关度存在缺陷,需要考虑维度会更多。
活性染料-- 纤维素纤维
活性染料的代号通常代表反应温度和基团类型:
- X 型 / K 型(老一代):
基于三聚氯氰。X型低温染色(反应太快,易花);K型高温染色。现在用得相对少。
- KN 型(乙烯砜基)—— “中流砥柱”
核心: 基于 对位酯。
代表: 活性黑 5 (Reactive Black 5)、活性蓝 19。
特点: 颜色深、溶解度好,最适合做深色(黑、藏青)。
- M 型 / B 型(双活性基)—— “现代主流”
核心: 既有“三聚氯氰基”又有“乙烯砜基”。
逻辑: 双保险。一个基团没反应,另一个补上。固色率高,能耗低。
代表: 活性红 3BS、活性黄 3RS。
下游 印染与终端应用
主要客户:纺织印染厂
染料最直接的买家。印染行业产能较为分散,对上游染料厂商的议价能力相对较弱。
终端市场:
服装服饰: 最大的消费终端。
家用纺织品: 床单、窗帘、地毯等。
产业用纺织品: 汽车内饰、医疗用品等。
其他小众应用: 少量染料用于皮革、造纸、食品色素、以及高科技领域(如液晶显示用的色素)。
印染企业综合成本构成(行业平均水平)
根据国投证券研究所和行业通用数据,印染环节的完整成本结构如下:
| 成本项目 | 成本占比 | 具体构成与说明 |
|---|---|---|
| 能源费用 | 42% | 电力、水为主,部分企业此项占比超过50% |
| 人工与折旧 | 22% | 直接人工、设备折旧、场地租金等 |
| 蒸汽成本 | 15% | 染色过程必需的热能消耗 |
| 染料成本 | 13% | 包括分散染料、活性染料、助剂等 |
| 助剂成本 | 8% | 染色助剂、固色剂等辅助化学品 |
| 合计 | 100% |
染料在下游成本占比不高,且考虑到高集中度和需求的刚性,需求端价格不敏感,需求价格弹性小。需求端对价格的影响有限。
需求端对染料价格高度不敏感,这种不敏感性源于成本占比极低、传导稀释严重、消费特性刚性等多重因素。这一特性使得染料行业具有较强的定价能力和周期获利潜力,但同时也意味着染料涨价的终端影响有限,不会显著改变消费行为。
风险
1、染料及中间体涨价不及预期,持续性不佳
2、新进企业和产能干扰市场
3、生产安全事故
4、垄断调查
其中最重要的驱动因素为染料价格持续上涨,如果分散染料价格不持续上涨则以上逻辑全部不成立,基于逻辑的一切下一步行动终止。
其他
从刻舟求剑的角度来看,假设上述逻辑成立,则目前的走势可以参照正丹4.22-4.26。
正丹
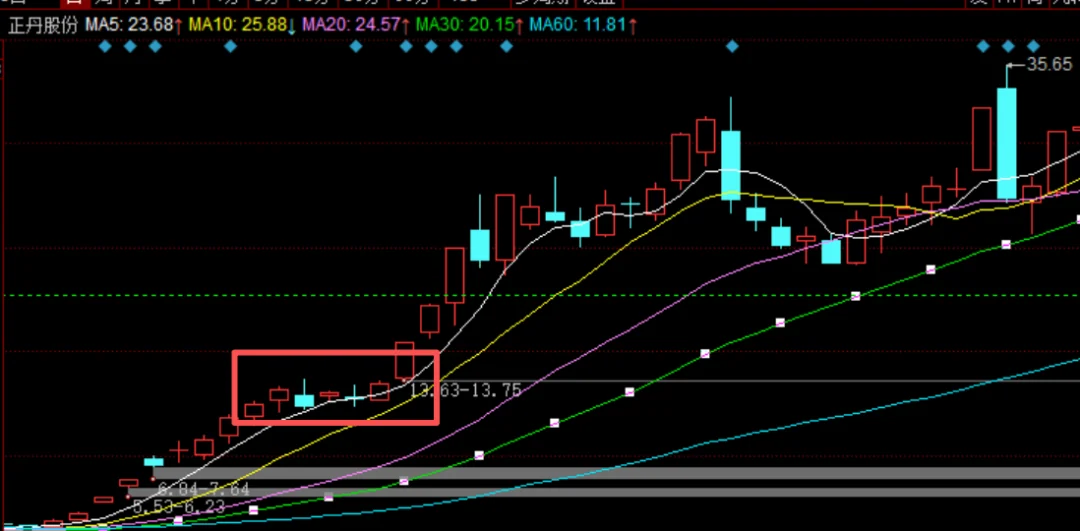
闰土
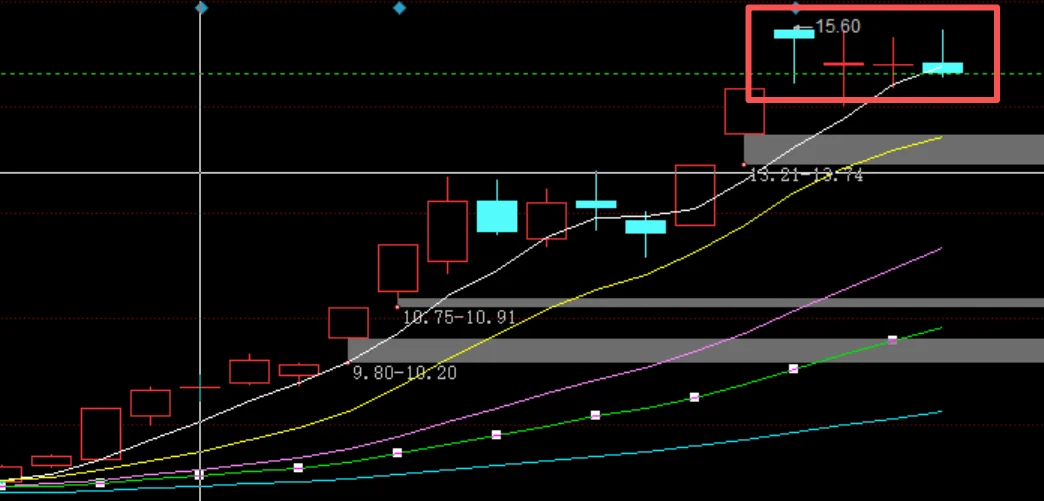
龙盛
__