Market Analysis
藏格矿业(000408.SZ)研究报告(英文)
CFA Research Challenge 中西部冠军获奖作品
本报告为 Alpha Miners 团队于 2025 年 11 月 12 日完成的藏格矿业(000408.SZ)英文研报。研究从钾、锂、铜的供需格局与公司资源禀赋出发,分析存量业务的成本优势、参股资产的盈利贡献及扩产潜力,并结合经营预测与多方法估值形成报告时点的投资判断。
行业供需
- 钾肥:供给集中,需求受农业生产支撑。 全球资源主要分布于加拿大、俄罗斯和白俄罗斯,新增产能建设周期较长。报告结合农业需求、区域消费结构与合同定价,分析供给约束对价格中枢的影响。
- 锂:供给出清与需求增长决定再平衡节奏。 前期产能扩张带来供给压力,低价环境下高成本产能减产、项目延期可能收缩有效供给;动力电池与储能构成需求增长来源。报告据此讨论供需过剩缓解及价格逐步修复的条件。
- 铜:扩产约束与结构性需求并存。 矿石品位下降、资本开支和建设周期限制供给响应,电网、电动车及数据中心投资形成需求支撑。矿山投资回报与铜铝替代分别影响新增供给和边际需求。
公司业务与竞争优势
藏格的氯化钾、碳酸锂业务构成主要营业收入,巨龙铜业的贡献主要体现为投资收益。不同业务的收入确认与现金回收路径,是分析公司盈利结构的基础。
钾业务依托察尔汗盐湖的溶采、日晒蒸发与尾卤回收体系形成成本优势,存量产销为经营提供基础;老挝项目提供后续资源扩张空间。
锂业务以老卤提锂和电池级碳酸锂“一步法”工艺为核心。报告将盐湖资源品位、提锂工艺、规模效应与单位成本相联系,并分析麻米错等项目的资源转化潜力。资源储量、项目总产能、权益产能和实际投产进度分别影响远期空间与当期利润。
铜业务通过参股巨龙铜业形成盈利补充。研究结合矿山扩产、融资条件与铜价情景,分析投资收益和分红对藏格利润及现金流的贡献。
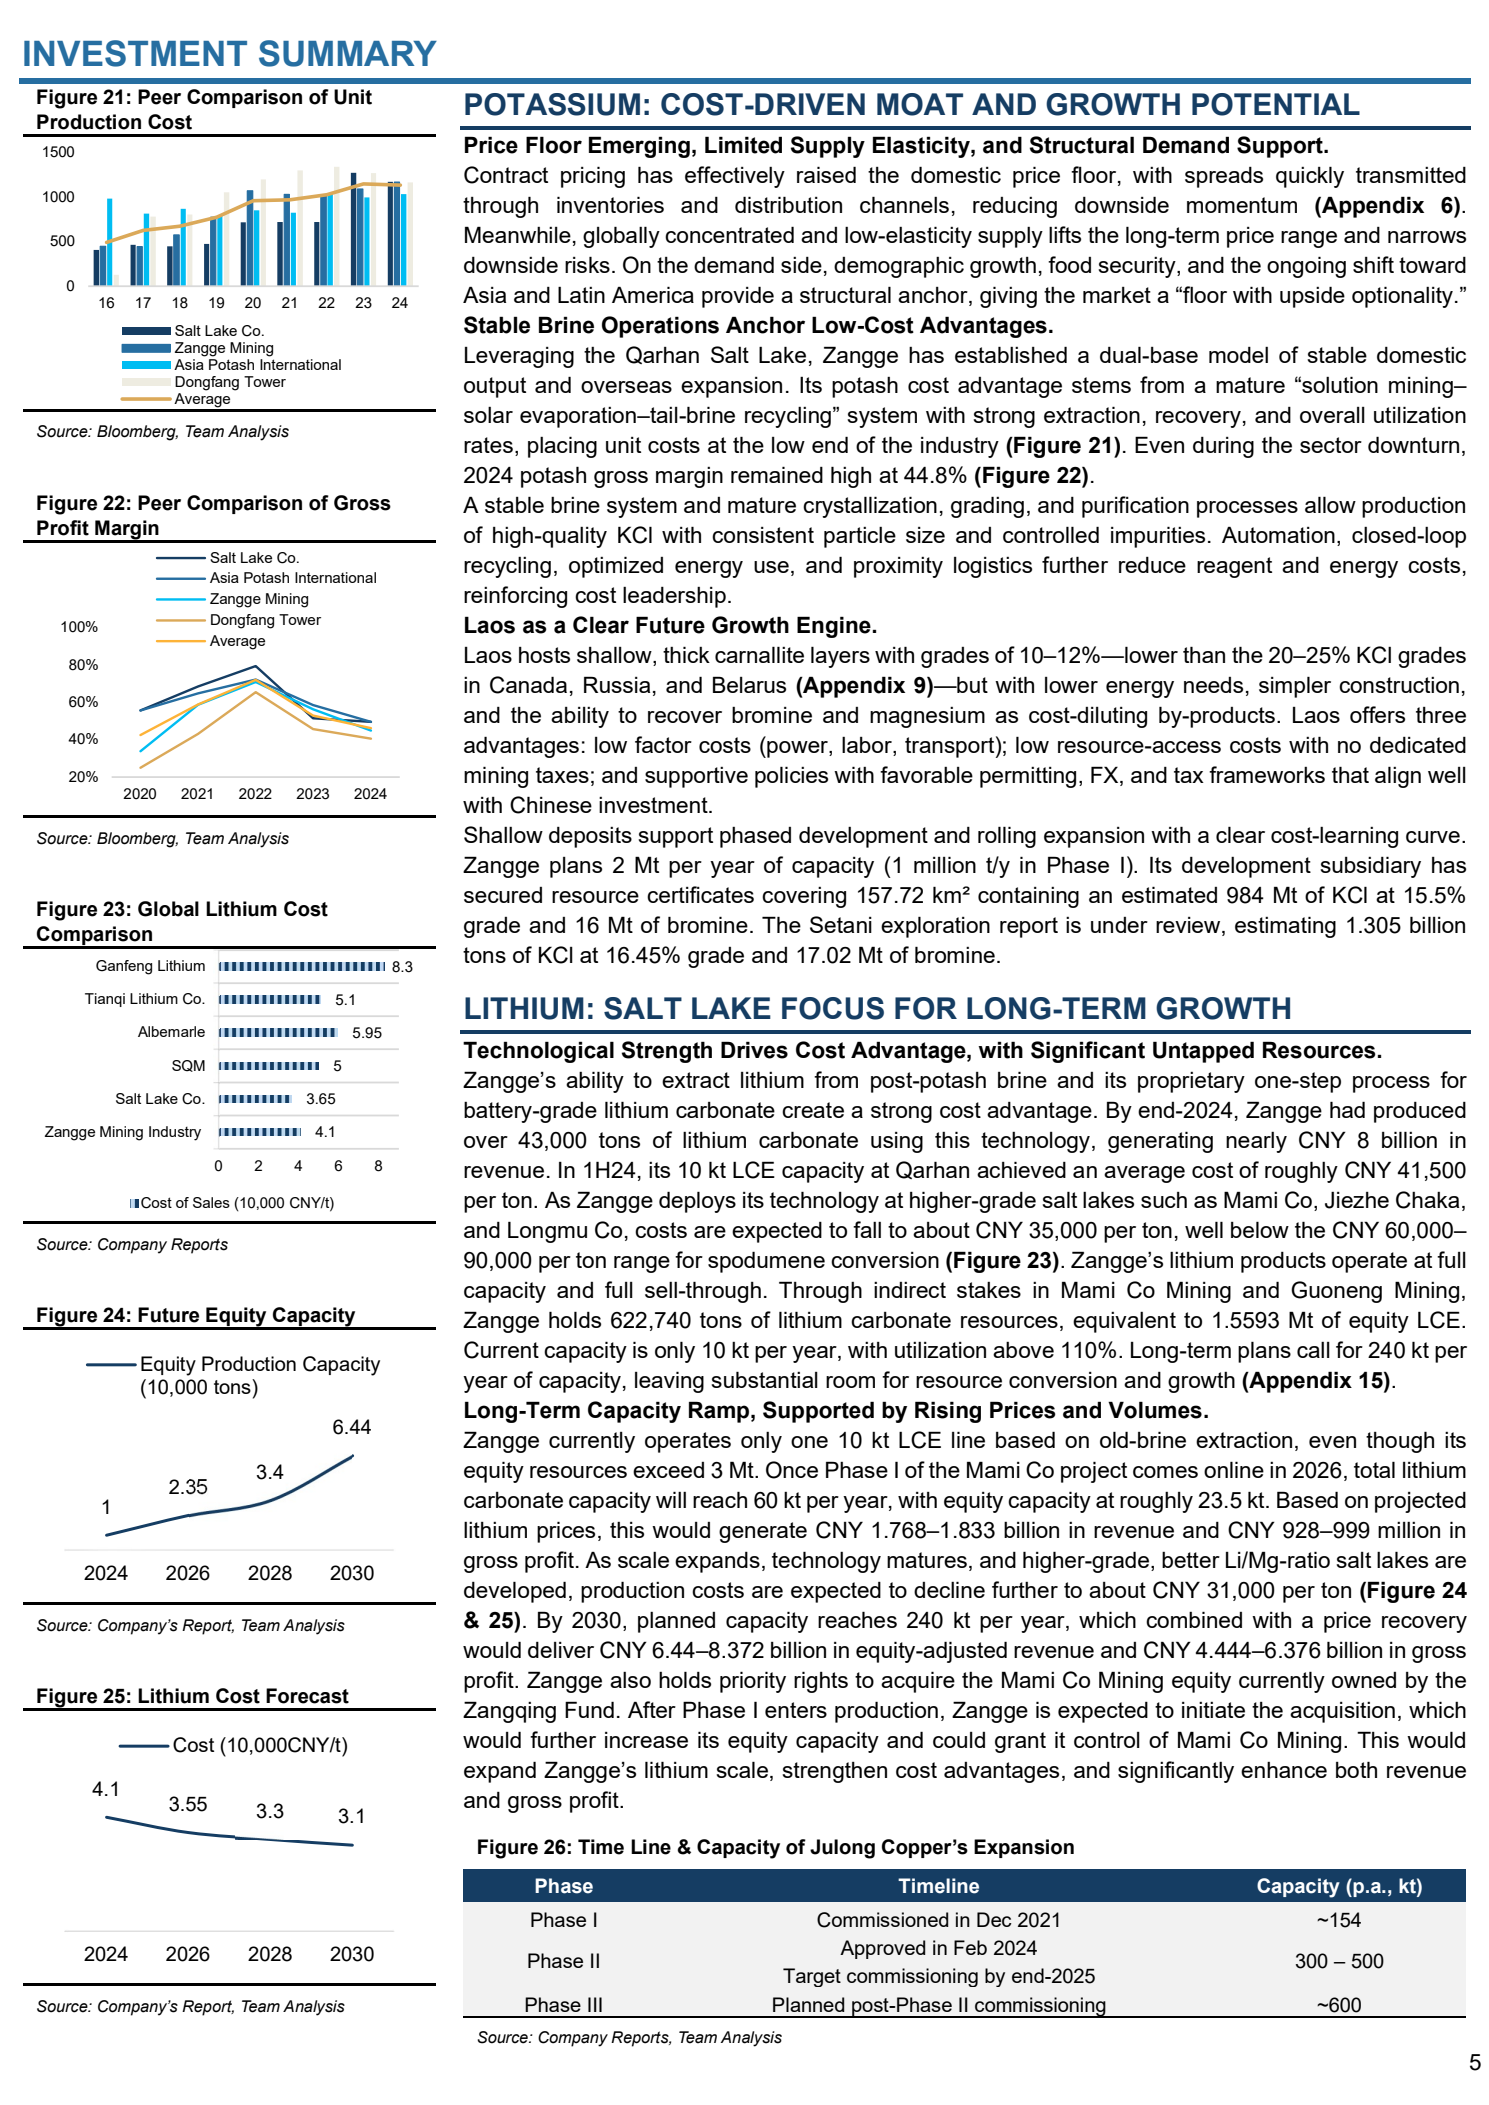
原报告 PDF 第 6 页(正文第 5 页):钾锂业务分析、碳酸锂成本比较与权益产能规划。点击图片可放大。
盈利预测与估值
财务预测覆盖 2025-2027 年。估值章节以察尔汗存量钾锂业务为生产预测基础,分别设定产销量、售价与单位成本,并将巨龙投资收益纳入现金流测算。其中,碳酸锂含税均价假设依次为 7.0、7.5、8.0 万元/吨,单位成本假设为 4.2 万元/吨,体现价格修复与成本稳定的模型逻辑。
估值采用三种方法交叉检验:
| 方法 | 权重 | 分析重点 |
|---|---|---|
| 现金流折现(DCF) | 70% | 经营预测与未来自由现金流 |
| 分部估值(SOTP) | 20% | 分别评估钾、锂业务及巨龙铜业权益价值 |
| 股利折现(DDM) | 10% | 分红能力与股东现金回报 |
各方法设置乐观、基准和悲观情景,情景权重分别为 10%、80% 和 10%。原报告综合目标价为人民币 70 元/股;该结论及相关预测均对应 2025 年 11 月的报告时点。
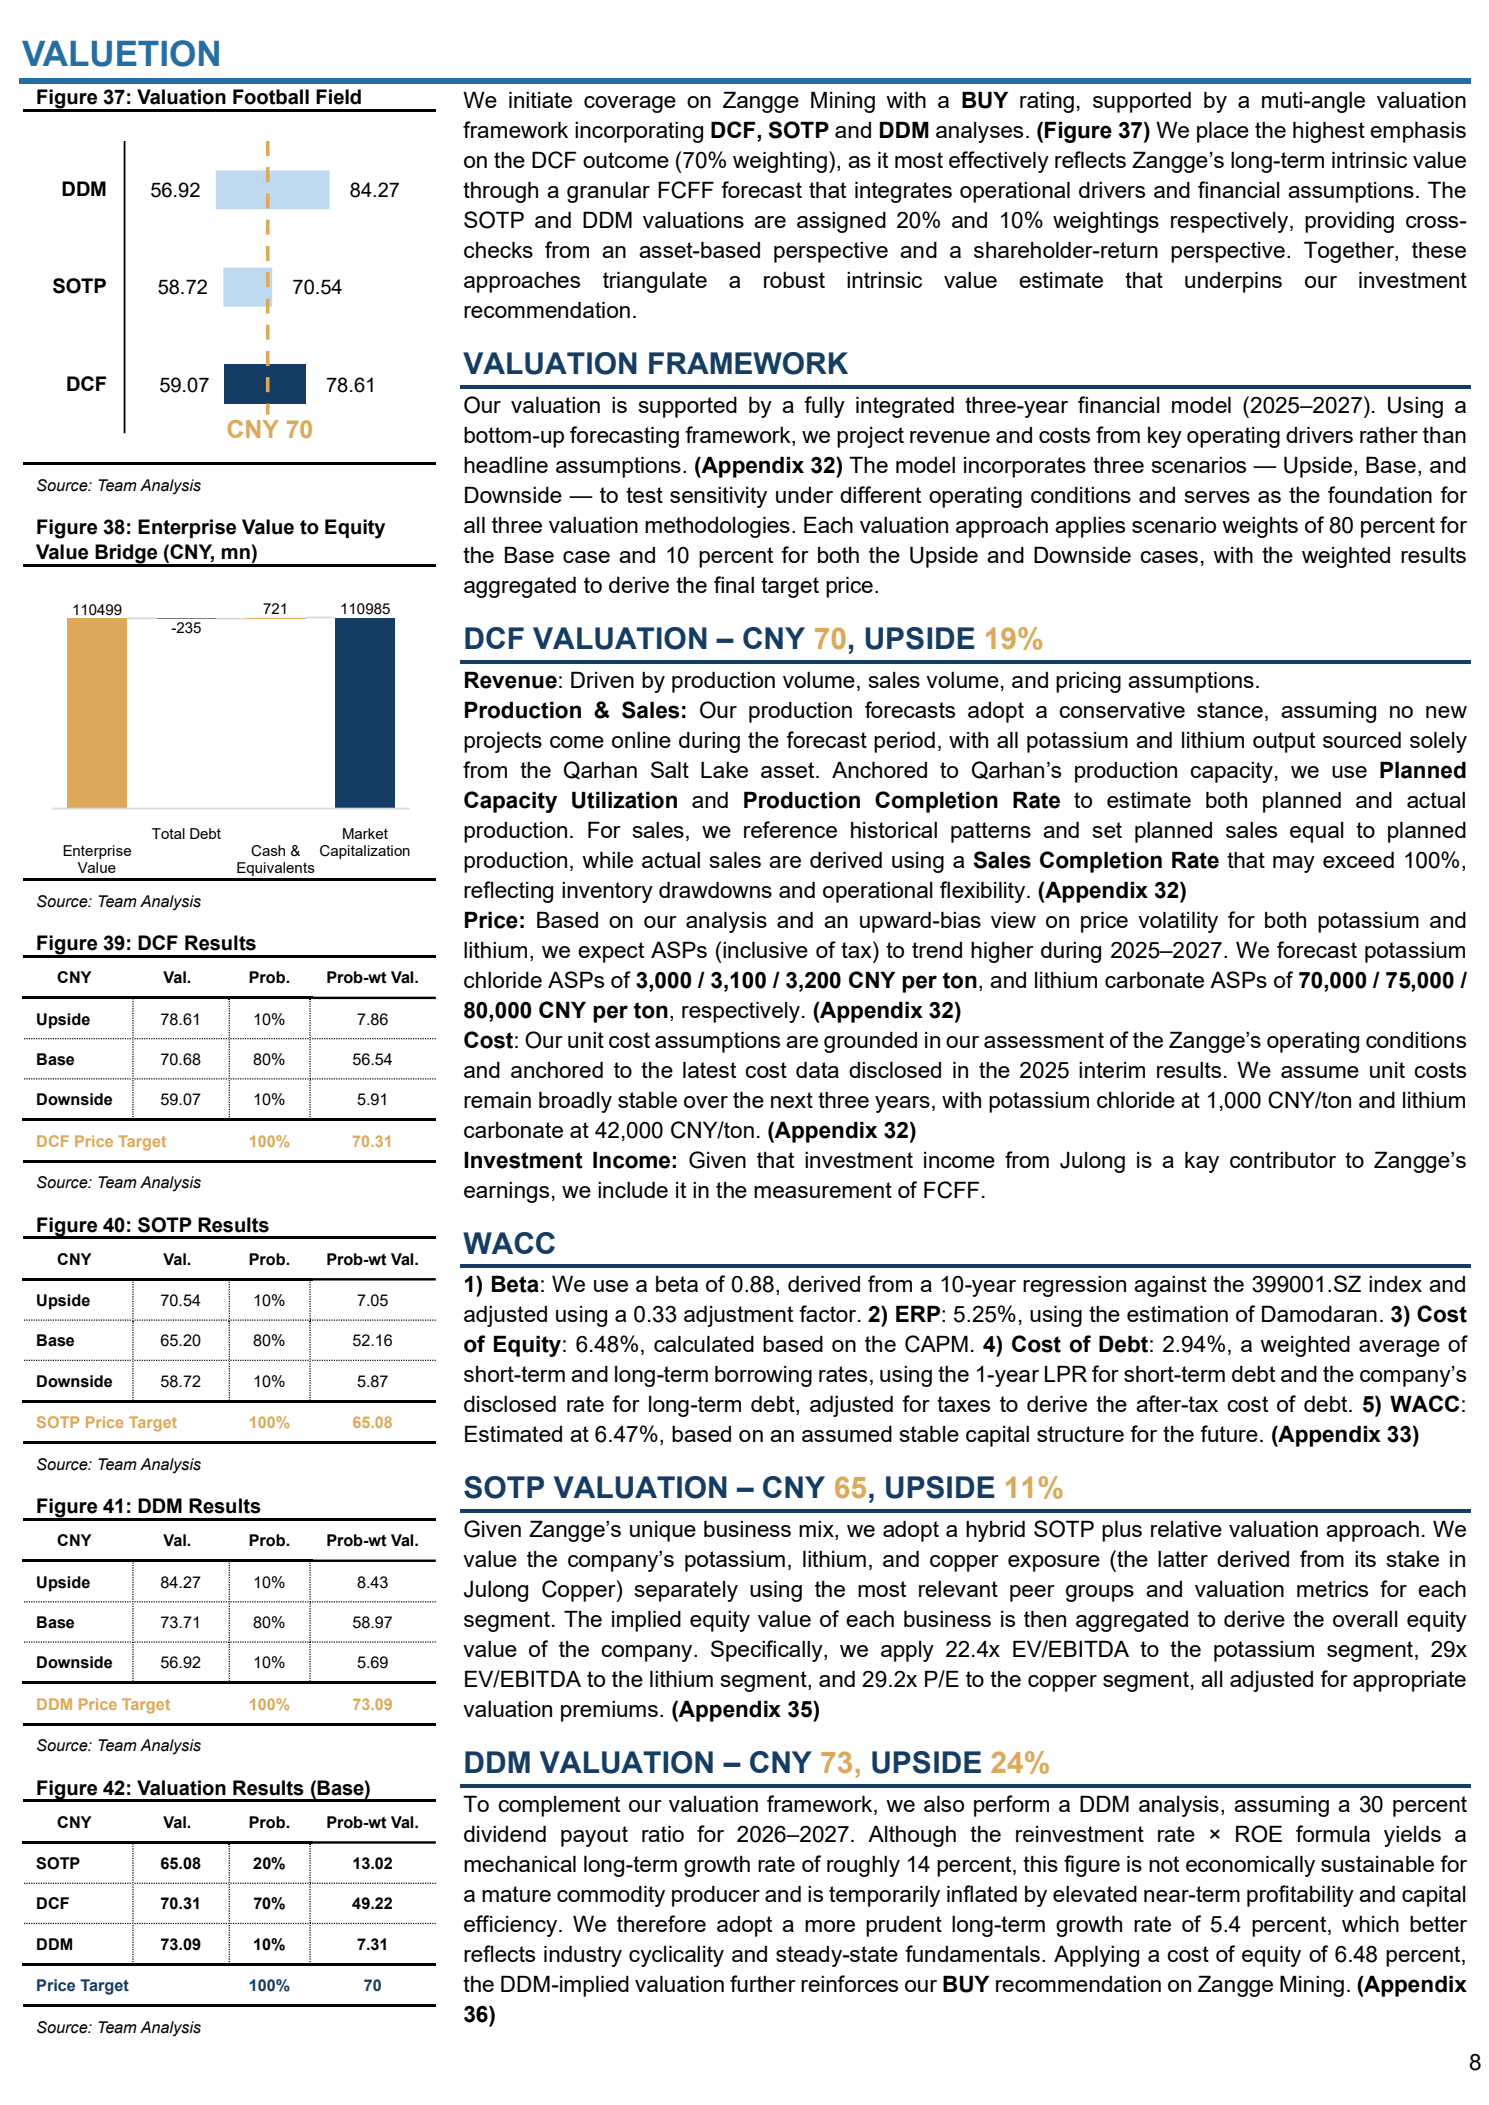
原报告 PDF 第 9 页(正文第 8 页):DCF、SOTP、DDM 估值框架与情景结果。点击图片可放大。
主要风险
商品价格与单位成本波动直接影响利润率;海外政策、采矿许可、资源转化及建设进度影响扩产兑现;汇率、融资与资本开支变化影响现金回收。盐湖生态保护、极端天气及设备运行也可能约束生产。远期资源潜力与基准期经营预测应分别评估。
阅读完整英文研报(PDF,21 页)。行业与业务分析见 PDF 第 3-8 页,估值见第 9 页,风险见第 11 页。
团队成员与分工
团队:Alpha Miners,CFA Institute Research Challenge。
| 成员 | 分工 |
|---|---|
| 何姝怡 | |
| 高之恒 | |
| 关君泽 | |
| 周天意 | |
| 周一博 |